2025 年底,王石、田朴珺与段永平的公开对话在互联网引发广泛讨论。一方面是段永平和王石曾经的大佬稀缺露面而产生的话题性,另一方面是很多人第一次在镜头里看到传说中的投资大佬的观点表达极简、观点克制、反复强调“有所不为”的鲜明个性。不少解读甚至总结成一句话,就是:“王石很简单,但段永平更简单。”
而这恰好是《段永平投资问答录》的特点。它既不是战术大全,也不是选股秘籍,而是一套反复锤炼的底层投资逻辑,按照段永平自己也说过意思来讲,投资很简单,但不容易。
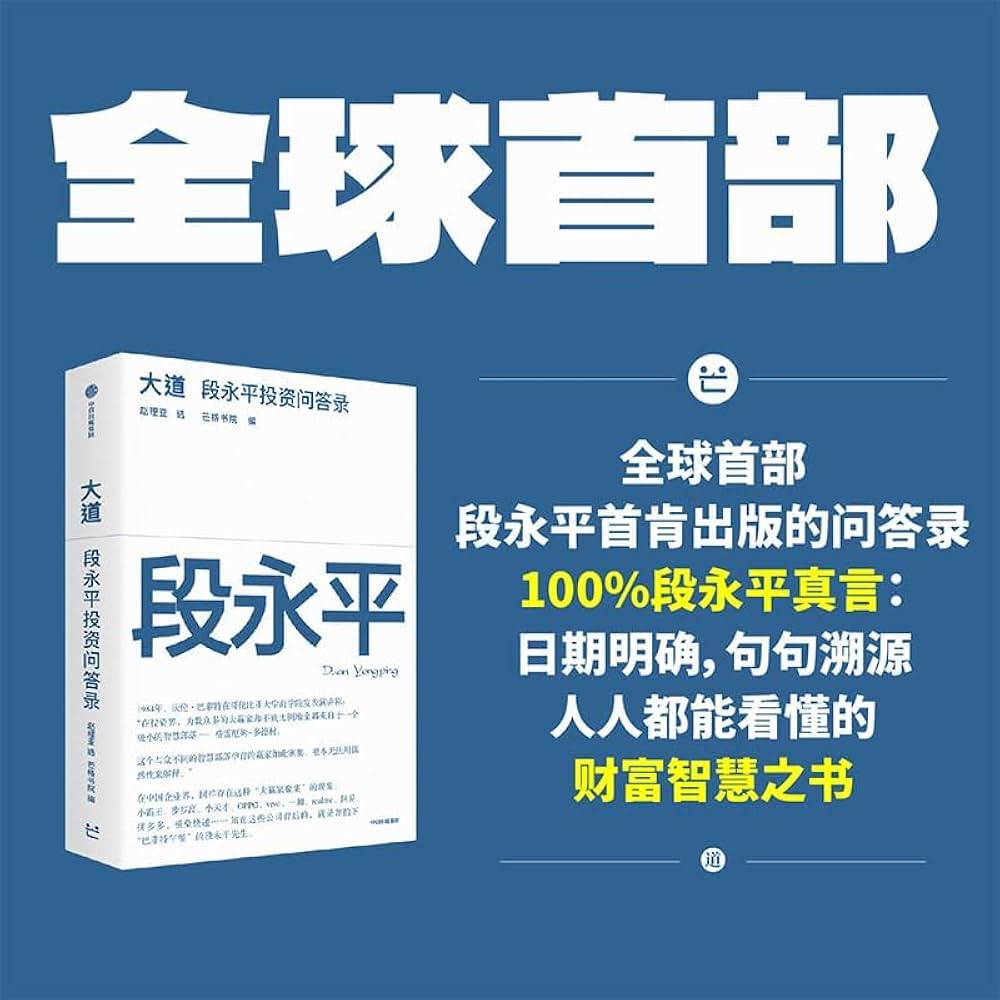
如果你期待的是“下一只翻倍股”,你会觉得它“太轻”;但如果你希望在未来 10–20 年里持续提高胜率,它可能是所有投资人最值得反复读的价值投资问答集之一。
1. 《段永平投资问答录》讲了什么?
《段永平投资问答录》看似信息非常的碎片化,但是从头到尾,段永平只讲了一句话,也是极其关键核心的一句话,就是:“买股票就是买公司”。 这句话不是口号,而是把投资从“看K线、猜情绪、看庄家”的技术路线,拉回到“做生意”的世界。
所以,围绕这个核心思想,《段永平投资问答录》里,段永平始的投资理念始终在两条线上打转:做对的事情,和把事情做对。
1.1 做对的事情:价值投资
普通人投资股票,都只在看数据,看K线,研究庄家,大多都是投机心理作祟。而段永平引入了投资信仰。他把“信仰”解释为一种骨子里不会被市场波动动摇的东西,并最终把这种坚强的信念落在“买股票就是买公司”的核心上。
人都有投机的心,所以才需要信仰;信仰就是“做对的事情”,以及“知道不对就别做”。这个才是一个真正的投资者非常难得的素质和品质,抛弃投机心理。
1.2 把事情做对:怎么做到价值投资
说到这里,就出现了一个非常大的问题,如何买到对的公司呢?股票市场成千上万的公司,哪一个公司才是值得投资的公司呢?所以,看懂一个公司,才是关键的关键,这就是怎么把事情做对。
段永平在公开对话里讲得更直白,一定要看公司、看懂生意、看懂未来现金流。在《段永平投资问答录》的碎片零散信息里,段永平其实一直在回答这个问题,也就是普通人如何在有限能力圈里,识别少数真正值得长期持有的公司?
因为买公司并不难,难的是看懂一个公司。
2. 段永平如何做估值(看懂公司)?
在《段永平投资问答录》里,段永平始终强调的一点是:别被单一财务指标带跑。我们看一个企业,看懂一个企业,是看这个企业能不能在未来持续把利润变成“可支配的现金”,并且这个能力是否可持续。
很多人读价值投资卡在“估值”。段永平把估值的底层说得非常清楚,买公司就是买其未来现金流(的折现能力)。段永平还强调,未来是指公司的整个生命周期,不是简单的看三年或者五年。
同时,段永平提到估值不是为了算出一个精确数字,而是为了确保自己买的是不是明显“划算”?作为一个投资者,真正要建立的是“现金流思维”,而不是“指标崇拜”。ROE/ROA 这类指标对理解商业模式有帮助,但不是充分条件;高毛利并不自动等于好生意。
3. 段永平的安全边际是什么?
很多人把安全边际等同于“越便宜越安全”。但段永平在访谈里给了一个更接近实战的观点,安全边际指的是你对公司有多懂。这也是价值投资之父巴菲特的理论:安全边际不是指便宜,安全边际指的是你对公司有多懂。
这句话非常重要,因为它解释了为什么有人买到“很便宜”的公司仍然亏大钱,因为便宜可能来自基本面恶化;也有人敢在好公司大跌时加仓,因为他理解生意并信任长期现金流。
安全边际的第一层,实际上是认知边际,也就是你对所谓的“坏消息”和“好消息”的判断和认知程度。你能否判断“坏消息是短期噪音,还是商业模式受损”。
4. 段永平式的长期投资框架范式
从《段永平投资问答录》里,总结出来了段永平的长期投资框架,就是先从看懂公司的生意开始,然后才是估值和持有。那么具体该怎么操作呢?
4.1 确定能力圈
在确定是否需要买入公司之前,先问自己三个问题:
- 能否用 1 分钟讲清它怎么赚钱?
- 这门生意 10 年后大概率还存在吗?
- 它靠什么长期赢(品牌、网络效应、转换成本、规模、渠道,还是成本优势)
如果回答不上来,那么就不要考虑这家公司了,这就是“有所不为”的智慧。
不过如果要回答好这三个问题,也没有那么容易。作为一个专业的投资者,是需要有这个能力,能够至少看到10年后的情况。
4.2 公司估值体检
从《段永平投资问答录》里,可以总结出段永平进行公司估值的几个方法,来对公司进行估值体检。
4.2.1 公司的商业模式是否可以稳定的产生持续的现金流?
企业的内在价值体现在其未来所有自由现金流的现值之和。不管市场怎么波动,真正决定长期回报的,是公司能否持续把利润变成现金,并把现金分配给股东或再投资创造更多价值。
段永平把公司未来的现金流折现当做唯一的投资估值标准。
4.2.2 公司的护城河是什么,是否可以持续?
公司的护城河不在 PPT 上,而在现实世界里:涨价能力、复购、用户粘性、生态锁定、渠道控制等。
护城河的本质,是长期超额收益的来源。在经济学中,这意味着企业可以在长期内获得高于社会平均资本回报率(ROIC > WACC),同时竞争者难以复制或侵蚀这种回报。换句话说护城河就是企业“反竞争”的能力。
因此需要看懂公司的护城河是什么。同时需要判断其护城河的可继续能力。段永平强调,护城河一定体现在现实行为中,而不是商业叙事中。真正的护城河是“让竞争者不值得进入”,而不是“打败对手”。
真正的护城河,是一下这些能力的体现:
- 提价能力:成本上升时,能否转嫁给消费者?提价后,需求是否明显下滑?这是最直观的护城河信号。
- 复购率与用户粘性:用户是否习惯性回来?用户离开的成本是否高?这本质上是行为经济学中的路径依赖效应。
- 生态锁定与转换成本:技术标准、数据积累、生态协同的建立;一旦进入,迁移成本高于潜在收益。
- 规模与网络效应:用户越多,价值越高(双边或多边市场)。
4.2.3 企业文化和公司管理纠错的能力
在传统模型中,管理层常被简化为“代理人”,但现实中这是决定长期回报的关键变量。段永平反复强调:“好公司不是不犯错,而是犯错后能改。”
什么是好的企业文化和管理层,可以从这三个方面来判断:
- 是否以“长期价值最大化”为目标:是否牺牲长期健康换短期利润?是否追逐资本市场情绪?
- 是否尊重股东资本:资本配置是否理性?是否盲目并购、乱投资?
- 是否形成正确激励结构:管理层是否与公司长期价值绑定?是否“赚得多但亏得起”?
段永平非常反感“聪明但不诚实”的管理层。
那么,如何看待一个公司的纠错和重回正轨的能力呢?这取决于其护城河是否还在、组织是否有自我纠偏的机制、管理层是否愿意承认错误。
很多公司不是死于一次错误,而是死于不承认错误。
4.2.4 公司的财务质量
从公司的财务指标中,要能够看懂财务数据的本质,ROE / ROA 是结果,不是起点。
ROE看似优秀,但是可能是一次性收益,也可能来自高杠杆的投资,也可能是来自财务工程,所以段永平强调,看ROE,就要看其长期趋势,不能只看某一年。
ROA是资产回报率,更接近公司的真实的经营效率,反应资产的使用效率,不容易被财务结构扭曲。但是任何单一指标都不能成为投资理由。
所以,财务指标不能成为选股的理由,只是用来验证投资者对公司的商业逻辑的理解是否成立。用财务数据来验证你所看懂的公司业务。
4.3 确定买入价位
段永平给出了两个买入的两个倾向:
- 如果未来现金流不确定性很大,你就必须要求更低的买入价格;
- 如果确定性很高,你可以接受“合理价”,但仍要避免情绪溢价。
5. 要不要做短期投资?
段永平并不鼓励普通人“靠短线致富”。从《段永平投资问答录》精神与他多次表达来看,他更倾向把短线视为“诱惑大、胜率低”的事。而人们往往热爱做“不对的事情”,因为它往往有短期诱惑。如果你一定要做短期,更现实的建议是把短期目标改成做好风险控制:
- 仓位更小;
- 必须有退出规则(例如跌3%就卖出);
- 只在你已看懂的好公司里做波段(避免在陌生题材里追热点)。
段永平式框架的优势,本来就在“慢”。短期越频繁,你越容易脱离“买公司”这条投资核心主线。
6. 给普通投资者的启示
段永平的风格很像“企业经营者”而不是“交易员”。他甚至直言不讳地劝退过想全职炒股的人。当一个人需要问“我能不能靠投资赚钱”时,多半是不行;投资最重要的是独立思考与理性。
这背后其实是一条对普通人非常友好的路线。投资成功更多来自“少犯错”,而不是“每次都对”。别把投资当“聪明游戏”,把它当“少犯错的生意”。
7. 给投资者的建议
这次的王石田朴珺对段永平的访谈事件,把段永平再次推上了热搜,而《段永平投资访谈录》也再次进入大众的视野,并且被投资全热捧。那么如何看待这个访谈录呢?
7.1 《段永平投资访谈录》是操作方法论
投资是个理性的事情,不能情绪化。《段永平投资访谈录》不是投资心灵鸡汤,他不是告诉投资者哪个公司好,哪个公司不好,而是告诉投资者如何去判断哪个公司好,是一个实操的方法体系。
7.2 长期持有的前提清单需要建立
长期持有,而不是永远持有,也还是需要建立预警机制,也就是长期持有的前提条件清单,从而在情况发生变化时,决定卖出还是继续持有。例如:
- 商业模式没变坏;
- 护城河没被削弱;
- 管理层没失去可信度;
- 估值没有变成“完全不讲道理”。
7.3 做对的事情,把“不做”变成习惯
马斯克曾经说过一句话,很多人都以为自己可以成为马斯克,可是他们只看到了马斯克表面的光鲜。段永平也是一样。段永平说了,人们关心我们做过什么,其实我们之所以成为我们,很大原因是我们不做的那些事情。
所以对于普通投资者来说,最现实的“致富秘诀”是:少出手、出对手、拿得住。
结语
这次访谈热度之所以大,某种程度是因为大家突然意识到,在信息爆炸、故事泛滥的时代,最稀缺的不是“更多观点”,而是更稳定的底层逻辑。
《段永平投资问答录》最值得你带走的,可能不是某条金句,而是这套投资操作方法:先看懂生意、再谈现金流、再看价格是否合理、然后用时间兑现。